
Pourquoi s’intéresser au PERO (Plan d’Epargne Retraite Obligatoire) ?


La retraite est une étape importante dans la vie d’un salarié et peut être impactée par une baisse de revenus une fois la carrière professionnelle terminée.
Si votre cabinet a souscrit un contrat mettant en place ce dispositif pour ses salariés, il est possible de vous constituer un supplément de revenus avec un dispositif de retraite supplémentaire : le Plan D’Epargne Retraite Obligatoire (PERO).
Outil stratégique, il s’impose aujourd’hui comme un levier clé de l’épargne retraite, afin que les salariés puissent bénéficier d’une pension supplémentaire.
Découvrez comment ce dispositif de retraite supplémentaire mis en place par votre employeur vous aide à préparer votre retraite.
Qu’est-ce que le PERO ?
Le Plan d’Epargne Retraite Obligatoire (PERO) est un dispositif de retraite supplémentaire souscrit par l’employeur et à destination de tous les salariés ou réservé à certaines catégories de collaborateurs (exemple : salariés cadres/non cadres).
Il peut être alimenté par :
- Des versements volontaires du salarié,
- Des versements issus de l’épargne salariale et de l’épargne temps,
- Des versements obligatoires (cotisations) financés par l’employeur et le salarié.
Le PERO peut recevoir par transfert les droits acquis d’autres Plans d’Epargne Retraite (PER). En principe, les droits acquis via les versements obligatoires ne peuvent être liquidées au moment de la retraite que sous forme de rente viagère.
Les droits acquis via les versements volontaires et les versements épargne salariale/épargne temps peuvent être liquidés sous forme de rente ou de capital, au choix du salarié.
Le Plan d’Epargne Retraite Obligatoire permet aux salariés de se constituer une épargne retraite et offre des avantages sociaux et fiscaux :
- La part patronale des versements obligatoire de l’employeur est exonérée d’impôt sur le revenu, dans une certaine limite,
- Les versements volontaires du salarié sont déductibles de son revenu imposable, également dans certaines limites.
Votre épargne retraite au sein du PERO
Au sein du PERO, votre épargne retraite est répartie sur trois compartiments :
- Le compartiment versements volontaires correspond aux droits acquis via les versements volontaires que le salarié peut choisir de verser,
- Le compartiment versements épargne salariale/épargne temps comporte les droits acquis via l’épargne salariale et l’épargne-temps,
- Le compartiment versements obligatoires contient les droits acquis via les cotisations obligatoires versées par l’employeur.
Changement d’entreprise, qu’en est-il du PERO ?
En cas de départ de l’entreprise, vos droits acquis dans le PERO ne disparaissent pas, ils vous appartiennent. Vous conservez l’épargne retraite cumulée qui reste à votre nom, toutefois les versements obligatoires s’arrêteront. Dans le cas où votre future entreprise a souscrit pour ses collaborateurs à un PER, il sera possible d’y transférer les droits acquis au sein de votre ancien PERO (sous certaines conditions).
PERO TRANKILIS : les éléments essentiels à connaître
Si votre employeur a souscrit à un contrat de retraite supplémentaire KERIALIS, vous bénéficiez du PERO TRANKILIS, qui vous permettra de bénéficier d’un supplément de revenus en complément de vos pensions de retraite de base et complémentaire.
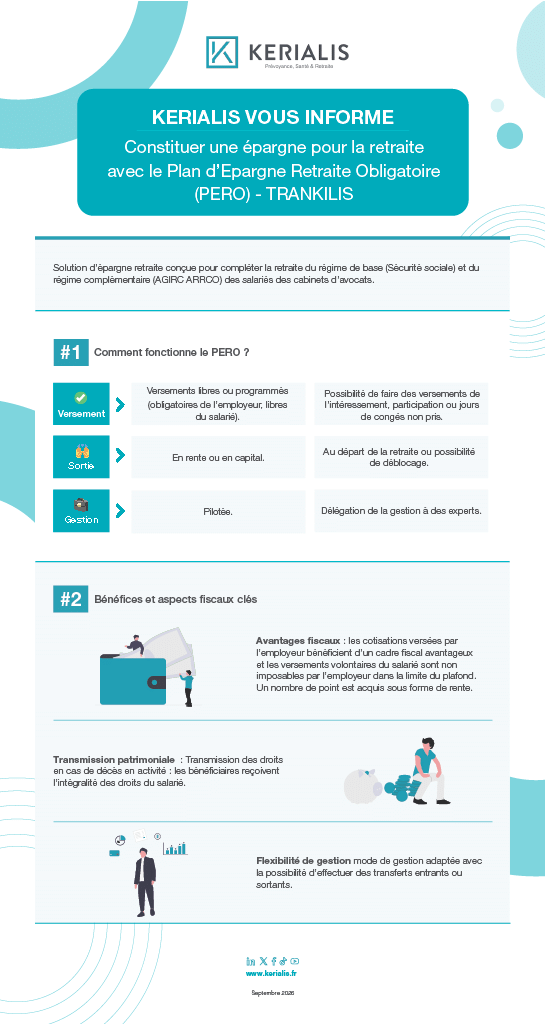
TRANKILIS n’est pas qu’un outil pour vous préparer retraite, c’est une solution concrète qui vous accompagne en tant que salarié durant toute votre carrière professionnelle.